
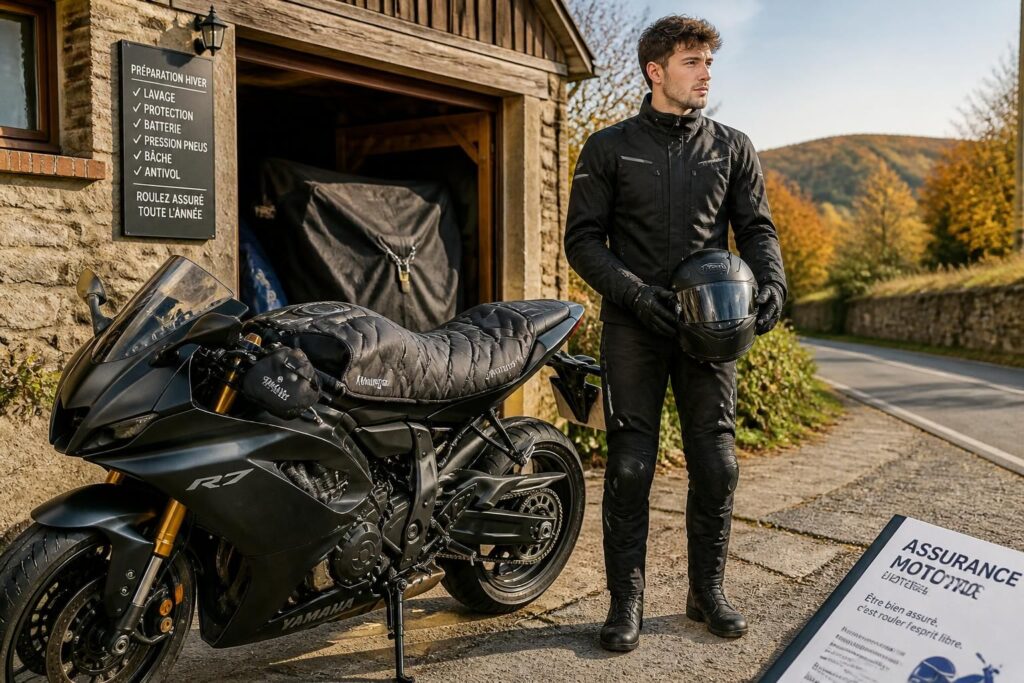
À moto, la facture d’assurance ne se lit pas comme celle d’une voiture. Entre la vulnérabilité du pilote, les vols plus fréquents, les garanties corporelles souvent sous-estimées et les effets du jeune permis, le contrat mérite d’être décortiqué avant de signer. En 2026, le bon réflexe consiste à relier le niveau de couverture, l’usage réel du deux-roues et la période d’inactivité, notamment avec l’hivernage moto, pour éviter de payer trop cher sans rouler moins protégé.
L’article en bref
Choisir une assurance moto ne se résume pas à comparer un prix mensuel. Le vrai enjeu consiste à trouver l’équilibre entre garanties moto, budget, usage et profil du conducteur.
- Formules à comparer : tiers, intermédiaire et assurance tous risques
- Protection du pilote : la protection conducteur change tout en cas de chute
- Jeune permis : surprime, restrictions et bridage à déclarer
- Hivernage utile : alléger la prime sans rouler sans couverture
Un bon contrat se joue autant sur les garanties que sur les usages déclarés.
Le marché du deux-roues reste paradoxal : la moto séduit pour sa liberté, mais elle expose davantage. En France, les motards représentent une part réduite du trafic, alors qu’ils pèsent lourd dans la mortalité routière, ce qui explique la vigilance des assureurs sur les tarifs assurance moto et sur la sinistralité des profils novices. Dans ce contexte, comparer une assurance tiers à une couverture complète n’est pas qu’un calcul de coût : c’est un arbitrage entre valeur de la moto, fréquence d’usage et capacité à encaisser un sinistre sans déséquilibrer son budget.
Un exemple parle mieux qu’un long discours : Léa, 24 ans, roule en roadster 125 pour aller au travail la semaine et partir en balade le dimanche. Si elle prend une formule minimale, la prime paraît légère, mais la moindre glissade solitaire peut laisser la moto à sa charge. À l’inverse, un motard qui sort sa machine seulement de mars à octobre peut regarder de près les options d’hivernage moto, afin de conserver la responsabilité civile tout en suspendant certaines garanties pendant l’arrêt.
Assurance moto : pourquoi les garanties ne se valent pas
Une moto n’embarque ni habitacle ni carrosserie protectrice. En cas de chute, le pilote encaisse directement l’énergie du choc, et l’assureur le sait parfaitement. C’est ce qui explique que les formules assurance soient structurées autour de trois niveaux bien distincts, avec des écarts de prix parfois marqués selon la cylindrée, la valeur du véhicule et le lieu de stationnement.
Le point de départ reste la responsabilité civile, obligatoire pour tout véhicule terrestre à moteur. Elle couvre les dommages causés aux autres, pas ceux subis par le conducteur lui-même. Pour un scooter de quelques années ou une moto ancienne, cette base peut suffire si la valeur de remplacement reste faible ; en revanche, dès que le deux-roues représente un capital plus sérieux, mieux vaut regarder les options vol, incendie et dommages tous accidents.
Les trois niveaux de couverture à connaître
Le marché se lit assez simplement, à condition de traduire le jargon. La formule assurance tiers protège les tiers. La formule intermédiaire ajoute les événements les plus fréquents sur deux-roues, tandis que l’assurance tous risques indemnise aussi les dégâts subis par la moto, y compris en cas d’accident responsable.
| Formule | Ce qu’elle couvre | Profil souvent concerné | Ordre de prix observé |
|---|---|---|---|
| Tiers | Responsabilité civile seule | Moto ancienne, faible valeur | Environ 362 à 418 € par an |
| Intermédiaire | RC + vol, incendie, bris, climats | Usage régulier, moto d’occasion récente | Environ 528 à 666 € par an |
| Tous risques | RC + dommages tous accidents | Moto neuve ou valeur élevée | Environ 718 à 895 € par an |
Dans la vraie vie, la bonne question n’est pas « quelle formule est la plus complète ? », mais « quelle perte maximale peut être supportée sans difficulté ? ». Une machine à 1 500 € mal réparée ne justifie pas toujours un contrat coûteux. Une moto à 7 000 € achetée après plusieurs années d’épargne, en revanche, mérite souvent une protection plus dense.
Pour affiner ce choix, un détour par l’achat d’un deux-roues d’occasion permet d’évaluer la valeur réelle du véhicule, donc le niveau de couverture cohérent avec son état. C’est souvent là que se joue le vrai budget annuel, bien plus que sur la prime affichée en gros caractères.
Ce que le motard paie vraiment dans un contrat
Les écarts de cotisation ne reflètent pas seulement la valeur de la machine. L’assureur regarde aussi le risque de vol, la fréquence des trajets domicile-travail, le lieu de garage et l’historique de conduite. Un même modèle peut ainsi coûter sensiblement plus cher en ville qu’en zone rurale, surtout si la moto dort dehors.
Un contrat utile se reconnaît à ses plafonds, à ses franchises et à ses exclusions. Deux offres « tous risques » peuvent donner une impression de similitude tout en cachant des différences fortes sur le remorquage, les accessoires ou l’équipement du pilote. La lecture attentive du devis évite les mauvaises surprises quand vient le moment d’indemniser.
Équipements du motard et assurance : le détail qui change l’indemnisation
Le casque homologué et les gants certifiés sont obligatoires, mais leur simple présence ne garantit pas une prise en charge généreuse. Les contrats varient beaucoup sur les plafonds d’indemnisation, et certains motards découvrent trop tard que leur équipement valait bien plus que la somme remboursée après accident. Blouson renforcé, pantalon technique, bottes, dorsale ou gilet airbag : la liste s’allonge vite dès qu’on roule sérieusement.
Sur un sinistre, la différence entre un contrat standard et une couverture bien pensée peut représenter plusieurs centaines d’euros. Mieux vaut donc déclarer la valeur réelle des équipements dès la souscription et conserver les factures. Un casque à 450 €, des gants à 120 € et une tenue complète à 1 800 € ne doivent pas être traités comme un simple « accessoire ».
Les équipements obligatoires et leur portée réelle
Le cadre réglementaire est clair : casque homologué, gants CE, gilet haute visibilité à bord et usage immédiat en cas d’arrêt d’urgence. Au-delà de l’amende, c’est la logique de protection qui doit guider l’équipement. Quand un choc touche le thorax, les cervicales ou les articulations, un bon ensemble de protection change parfois l’issue d’un accident.
- Casque homologué : indispensable pour le conducteur et le passager
- Gants certifiés : obligatoires sur route, avec niveaux d’usage distincts
- Gilet rétroréfléchissant : à garder dans le véhicule
- Airbag moto : fortement recommandé, surtout en conduite routière
Pour aller plus loin sur la protection du passager et les équipements adaptés, un détour par les équipements du passager moto permet de mieux comprendre ce qui doit être anticipé avant même de monter en selle. Le passager, lui aussi, mérite une couverture cohérente avec les risques réels.
Jeune permis et assurance moto : surprime, bridage et bon sens
Le jeune permis ne renvoie pas seulement à l’âge, mais au manque d’antécédents assurantiels. Un conducteur novice paie plus cher, parfois nettement, parce que les statistiques de sinistralité restent moins favorables que pour un motard expérimenté. Pour un assureur, un A2 fraîchement obtenu ressemble à un terrain de prudence : puissance encadrée, usage plus risqué, et période probatoire à surveiller.
Le permis A2 autorise des motos limitées à 35 kW, avec des règles précises sur le rapport puissance/poids. Cette contrainte oriente souvent vers des modèles raisonnables à assurer, mais le tarif reste plus élevé les premières années. Rien d’illogique : le risque se paie, puis se détend progressivement avec un historique propre et un bonus malus favorable.
Pourquoi le novice paie plus
La surprime jeune conducteur peut doubler une cotisation de départ la première année, avant de décroître ensuite si aucun sinistre responsable ne vient alourdir le dossier. Un conducteur prudent, qui roule peu et déclare correctement son usage, amortit plus vite cette période. À l’inverse, une omission sur le bridage ou sur le type d’utilisation peut fragiliser la garantie au pire moment.
Exemple concret : une prime de base de 400 € peut grimper à 800 € au début, puis redescendre autour de 600 €, avant de continuer sa baisse si la conduite reste sereine. Ce fonctionnement n’a rien d’anecdotique ; il faut l’anticiper au moment d’acheter la moto, pas après. Pour choisir une première machine cohérente, la lecture de ce guide pour première moto ou scooter aide à limiter les erreurs coûteuses.
Un complément utile, côté montage de contrat, consiste à vérifier si le regroupement auto et moto peut faire baisser la facture globale. Certains profils y trouvent un levier plus efficace qu’une simple chasse au mois le moins cher.
Protection conducteur : la garantie qui évite le trou dans le budget
Sur deux-roues, le vrai risque financier ne vient pas seulement de la machine. Il vient surtout du corps du conducteur. Sans protection conducteur, un accident responsable ou une chute sans tiers identifié peut laisser à la charge du motard des frais médicaux, une perte de revenus et parfois une invalidité durable.
Cette garantie mérite une attention particulière, car elle est souvent facultative. Or, beaucoup de contrats imposent un seuil d’indemnisation qui écarte les petits et moyens dommages corporels. Le piège est connu : un motard peut se blesser sérieusement sans atteindre le seuil déclencheur, et donc ne percevoir aucune indemnité.
Ce qu’une bonne garantie corporelle doit couvrir
Une couverture sérieuse prend en charge les soins, l’hospitalisation, la rééducation, la perte de salaire, l’invalidité et, selon les contrats, certains frais annexes liés à l’adaptation du quotidien. Le plafond d’indemnisation compte autant que le principe même de la garantie. Mieux vaut un contrat clair qu’un texte généreux en apparence et pauvre au moment du sinistre.
Certains assureurs proposent des capitaux élevés et des modes de calcul plus favorables, ce qui change la donne sur un accident grave. Pour le motard qui roule tous les jours, cette différence n’a rien de théorique. Elle peut déterminer la capacité à traverser un long arrêt de travail sans déséquilibrer tout le foyer.
Hivernage moto : économiser sans couper la couverture
L’hivernage moto répond à un besoin très concret : réduire la facture quand le deux-roues reste immobile plusieurs semaines. Mais attention aux idées reçues. Une moto remisée au garage doit rester assurée au minimum en responsabilité civile, même si elle ne sort plus. La coupure totale n’est donc pas la voie normale ; la solution passe plutôt par une suspension partielle des garanties optionnelles.
Ce mécanisme est utile pour un motard saisonnier, un propriétaire de moto plaisir ou quelqu’un qui roule surtout aux beaux jours. En pratique, les économies observées peuvent représenter une baisse sensible de la prime annuelle, à condition de respecter le contrat à la lettre. Garage fermé, batterie débranchée, engagement de non-usage : tout compte.
Quand l’hivernage devient un vrai levier
Imaginez un pilote qui sort sa machine six mois par an. Sans dispositif adapté, il paie une couverture complète toute l’année, y compris sur les périodes d’immobilisation. Avec l’hivernage, il conserve le socle légal et ajuste le reste ; le budget devient plus rationnel, surtout si la moto passe l’hiver à l’abri et sans sollicitation.
Le point de vigilance reste simple : si la moto roule pendant une période déclarée hors circulation, la garantie peut tomber à l’eau pour les dommages concernés. Ce n’est donc pas une astuce automatique, mais un engagement contractuel. Pour ceux qui veulent creuser ce sujet, le choix d’un antivol adapté à l’assurance complète utilement la logique de protection contre le vol et l’immobilisation.
Tarifs assurance moto : les leviers qui font vraiment baisser la note
Le prix d’un contrat ne se résume jamais à une formule affichée. Il dépend de la moto, du profil, du trajet quotidien, du lieu de stationnement, des franchises et du niveau de garanties. Dans un marché où les écarts entre assureurs restent importants, comparer reste le geste le plus rentable, souvent devant toute autre optimisation.
Un bon budget moto commence aussi par une lecture honnête de son usage. Un trajet domicile-travail n’a pas le même risque qu’une sortie dominicale, et un parking fermé ne vaut pas un stationnement en voirie. La précision déclarative n’est pas un détail administratif : elle influence directement la cotisation et la validité de la couverture.
Les réflexes utiles pour payer moins
| Levier | Effet sur le budget | Pourquoi ça marche |
|---|---|---|
| Comparer plusieurs devis | Écart parfois très important | Les politiques tarifaires varient fortement |
| Augmenter la franchise | Baisse directe de la prime | L’assureur prend moins de risque |
| Déclarer un usage loisirs | Cotisation plus douce | Risque statistique inférieur |
| Activer l’hivernage | Réduction sur la période d’arrêt | Moins de garanties mobilisées |
| Soigner le stationnement | Moins d’exposition au vol | Le garage fermé rassure l’assureur |
Le bonus-malus joue lui aussi son rôle, même si sa logique s’installe dans la durée. Un conducteur prudent finit par peser moins lourd dans les grilles tarifaires, ce qui justifie d’adopter dès le départ une conduite et une déclaration irréprochables. Pour ceux qui cherchent une lecture plus large du budget mobilité, ce guide pour choisir, entretenir et assurer un véhicule offre un bon point de repère.
Assurance moto en 2026 : ce qu’il faut vérifier avant de signer
Le contrat idéal n’existe pas, mais le contrat cohérent, lui, se reconnaît vite. Il colle à la valeur de la moto, à l’expérience du conducteur, au rythme d’utilisation et à la capacité d’absorption d’un sinistre. L’erreur la plus fréquente consiste à acheter la prime la plus basse sans regarder ce qu’elle laisse de côté.
En 2026, la bonne méthode reste simple : comparer les formules assurance, vérifier les plafonds de remboursement, lire les exclusions et s’assurer que la protection conducteur est vraiment adaptée au profil. Pour un jeune permis, un trajet quotidien ou une machine neuve, l’économie apparente peut vite devenir un faux bon plan si le contrat ne suit pas le choc réel d’un accident.
Un dernier conseil pratique s’impose : garder à portée de main le relevé d’informations, la carte grise, le permis et les factures d’équipement. Le devis s’en trouve plus juste, et le contrat plus lisible. Pour un motard qui veut rouler l’esprit clair, c’est souvent cette rigueur-là qui fait la différence.
Une moto au garage doit-elle rester assurée ?
Oui, au minimum en responsabilité civile. L’immobilisation n’annule pas l’obligation d’assurance, même si des garanties optionnelles peuvent être suspendues selon le contrat.
Quelle formule choisir pour une moto d’occasion ?
Une assurance tiers peut suffire pour une machine de faible valeur, mais une formule intermédiaire devient pertinente dès qu’il faut couvrir vol, incendie ou intempéries.
La garantie conducteur est-elle vraiment utile ?
Oui, car elle protège le pilote en cas d’accident responsable ou sans tiers identifié. Sans elle, les dommages corporels peuvent rester à votre charge.
Un jeune permis paie-t-il forcément plus cher ?
Le plus souvent oui, car le profil novice est jugé plus exposé au risque. La prime baisse ensuite avec l’expérience, un bon bonus malus et des sinistres évités.
L’hivernage moto permet-il de faire de vraies économies ?
Oui, s’il est prévu au contrat et respecté à la lettre. Il allège la facture pendant les périodes d’arrêt, tout en conservant le socle légal de couverture.

Je suis Julien Marchand, rédacteur mobilité indépendant. J’ai passé quinze ans à conseiller des automobilistes et des deux-roues sur l’achat, l’entretien, l’assurance et le budget. J’écris des guides pratiques, sans jargon ni discours de vendeur, pour vous aider à décider juste — de l’occasion au vélo électrique.


